



Publicaciones relacionadas
Mensaje en línea
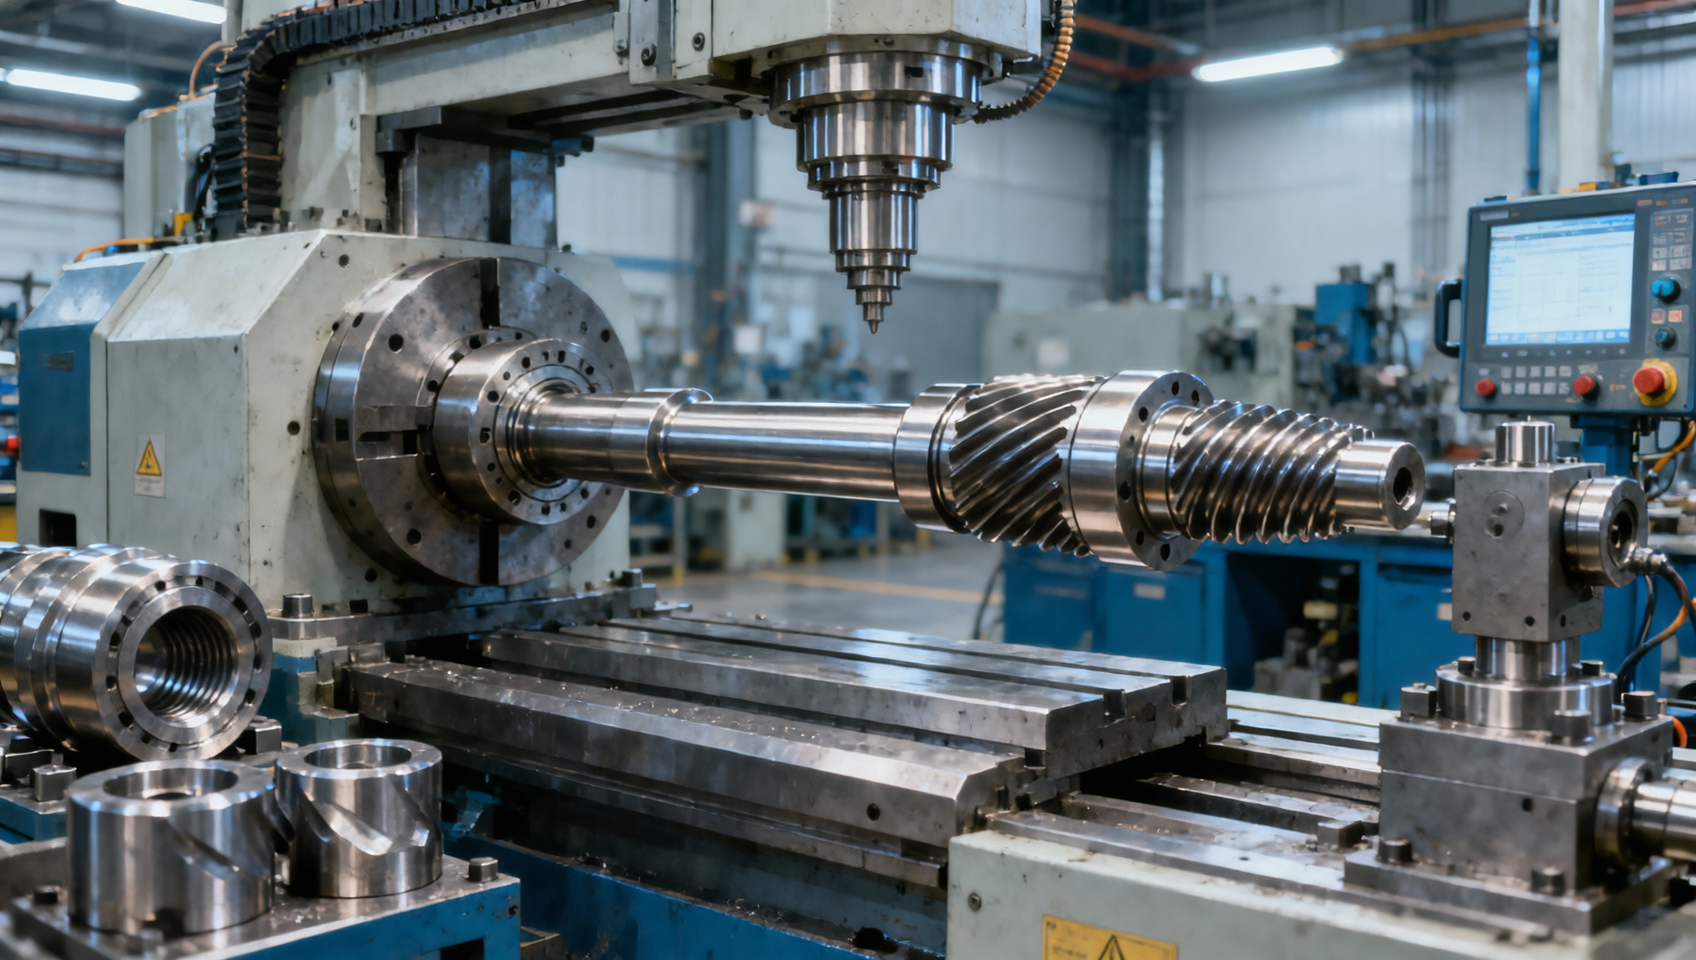
El coste total de los árboles de transmisión personalizados está determinado por mucho más que el precio unitario. Para los responsables de aprobación financiera, la calidad del material, el método de forja, la complejidad del mecanizado, las tolerancias, los ensayos, el volumen de producción y la fiabilidad durante el ciclo de vida afectan a la inversión final.
Comprender estos factores de coste ayuda a los compradores a comparar con precisión las cotizaciones de los proveedores, reducir gastos ocultos y seleccionar soluciones de árboles de transmisión que equilibren los presupuestos iniciales con el rendimiento a largo plazo.
Comience por la decisión de coste, no por la cotización más baja
Los responsables de aprobación financiera que buscan árboles de transmisión personalizados normalmente necesitan determinar si una cotización refleja un valor de fabricación real o simplemente excluye los costes necesarios de calidad, validación y servicio.
La pregunta central no es «¿Qué proveedor ofrece el precio más bajo para el eje?». Es «¿Qué opción genera el menor coste cualificado durante la vida operativa?».
Una cotización inicial baja puede resultar costosa cuando provoca desgaste prematuro, correcciones repetidas de mecanizado, retrasos en el montaje, reclamaciones de garantía, fallos en campo o compras de sustitución de emergencia.
Por el contrario, la cotización más alta no está justificada automáticamente. Los compradores deben identificar qué especificaciones, procesos, etapas de inspección y compromisos logísticos generan un valor comercial medible.
Para la aprobación presupuestaria, un árbol de transmisión personalizado debe evaluarse como una inversión de fabricación controlada, en lugar de como una simple compra de mercancía estándar.
Esta evaluación comienza separando los gastos de desarrollo no recurrentes de los costes unitarios recurrentes. También requiere comparar la fiabilidad esperada, la consistencia de las entregas y la exposición operativa posterior.
En la mayoría de los casos de compra, las mayores diferencias de coste proceden de la selección de materiales, la fabricación de preformas, el tiempo de mecanizado, los requisitos de tolerancia, el tratamiento térmico, el aseguramiento de la calidad y la cantidad del pedido.
Estos factores interactúan. Las tolerancias ajustadas pueden requerir una mejor consistencia del material, equipos más capaces, ciclos de inspección más largos y mayores márgenes de rechazo durante toda la producción.
Por lo tanto, los responsables de aprobación deben pedir a los proveedores que expliquen la estructura de costes detrás de la cotización, en lugar de aceptar un único precio total sin detalles de respaldo.
La calidad del material establece la base del coste y la fiabilidad
El material suele ser el primer factor importante de coste, porque determina la resistencia del eje, la resistencia a la fatiga, la maquinabilidad, la respuesta al tratamiento térmico y la idoneidad para su entorno operativo.
El acero al carbono puede ser adecuado para aplicaciones de carga moderada, mientras que los grados de acero aleado suelen ser necesarios cuando las cargas de par, la resistencia al impacto, el desgaste o la vida a fatiga son críticos.
El acero de mayor calidad cuesta más por kilogramo, pero el precio de la materia prima por sí solo no explica la diferencia final. La disponibilidad, la certificación y el comportamiento de procesamiento del material también son importantes.
Por ejemplo, un grado de acero con una composición química estable puede reducir la variación de mecanizado y el riesgo del tratamiento térmico, lo que puede disminuir la pérdida total de fabricación a pesar de un precio de compra más alto.
Los revisores financieros deben confirmar si el material cotizado incluye certificados de fábrica, trazabilidad, inspección de recepción y la verificación requerida de las propiedades mecánicas.
Estos elementos pueden aparecer como cargos independientes o estar incluidos en el precio unitario del proveedor. Su ausencia puede generar posteriormente riesgos de calidad y responsabilidad.
El aprovechamiento del material es igualmente importante. Un proceso que comienza con un exceso de material puede desperdiciar costoso acero aleado mediante corte, torneado y eliminación de virutas.
La forja de precisión puede mejorar el aprovechamiento del material al crear una preforma más cercana a la geometría final, reduciendo tanto el consumo de materia prima como el material retirado durante el mecanizado.
Al comparar árboles de transmisión personalizados, solicite el peso acabado, el peso de la preforma, el rendimiento estimado del material y la especificación del grado. Estas cifras aclaran si el coste del material se controla de forma inteligente.
El método de forja modifica tanto la economía unitaria como el rendimiento
La ruta de fabricación de la preforma del eje tiene una influencia importante en el coste, especialmente para piezas con estrías, diámetros escalonados, bridas, extremos no estándar o trayectorias de carga inusuales.
Mecanizar un eje íntegramente a partir de barra suele ser práctico para prototipos y pequeñas cantidades, pero puede requerir una eliminación considerable de material y ciclos de máquina más largos.
Las preformas forjadas normalmente requieren más preparación, utillaje e ingeniería de proceso. Sin embargo, pueden reducir el desperdicio y mejorar el flujo de fibra para aplicaciones mecánicas exigentes.
La forja libre puede ser adecuada para piezas grandes, simples y de menor volumen. La forja en matriz cerrada o la forja de precisión son más apropiadas cuando se requiere una geometría repetible y una mayor eficiencia de producción.
Para ejes expuestos a inversiones repetidas de par, cargas de choque o condiciones de transmisión de servicio pesado, la calidad de la forja puede afectar directamente al rendimiento durante el ciclo de vida y al riesgo de fallo.
Los responsables de aprobación financiera deben evaluar los gastos de forja frente a la duración prevista de la producción. Los costes de utillaje pueden distribuirse a lo largo de una previsión estable, haciendo que el precio recurrente sea cada vez más competitivo.
La geometría especial puede cambiar la ecuación. Componentes comoforjas de forma especial pueden reducir el mecanizado posterior cuando la preforma sigue con precisión el perfil final del eje.
Este beneficio debe verificarse mediante una comparación de procesos. Pregunte si la geometría forjada reduce las horas de mecanizado, mejora el rendimiento del material o elimina componentes soldados independientes.
Un proveedor con capacidad de forja de precisión también puede reducir la dependencia de múltiples subcontratistas, lo que puede simplificar el control de calidad, la comunicación, el transporte y la asignación de responsabilidades.
La complejidad del mecanizado suele ser el mayor factor visible de coste
Después de producir la preforma, el mecanizado suele convertirse en el componente de coste más visible. Cada operación de torneado, fresado, taladrado, brochado, rectificado y equilibrado añade tiempo.
Un eje recto con apoyos estándar es relativamente económico. Un eje con estrías, hombros, roscas, chaveteros, orificios transversales, conductos de aceite y asientos de rodamientos de precisión requiere más preparaciones.
Cada preparación adicional introduce mano de obra, requisitos de fijación, tiempo de programación, esfuerzo de inspección y la posibilidad de variación dimensional entre superficies de referencia.
Los ejes estriados merecen una atención especial porque el tipo de estría, el número de dientes, el módulo, el ángulo de presión, la clase de ajuste y el tratamiento superficial pueden afectar significativamente al coste de fabricación.
Las estrías internas, los perfiles involuta complejos y los materiales de alta resistencia pueden requerir equipos de brochado, mortajado, rectificado o fresado especializado, en lugar de operaciones convencionales.
Los equipos financieros deben preguntar qué dimensiones son funcionales y cuáles se heredan de planos antiguos. Las características sobredimensionadas suelen generar costes evitables sin mejorar el rendimiento del sistema.
Una revisión de ingeniería de valor puede identificar oportunidades para estandarizar diámetros, reducir acabados superficiales innecesarios, simplificar transiciones o utilizar tolerancias que se ajusten a los requisitos reales de montaje.
Sin embargo, la reducción de costes nunca debe eliminar características que protegen el ajuste del rodamiento, la transmisión de par, la concentricidad o la resistencia a la fatiga. La validación de ingeniería debe preceder a cualquier ajuste de diseño.
La comparación útil es el coste de mecanizado por pieza cualificada, no solo la tarifa por hora de máquina. Una tarifa horaria inferior tiene poco valor si el tiempo de ciclo, el rechazo o el retrabajo son excesivos.
Las tolerancias y los requisitos de superficie generan costes no lineales
Los requisitos de tolerancia no aumentan el coste de forma lineal. Una tolerancia de diámetro moderadamente más ajustada puede ser manejable, mientras que un requisito extremo puede exigir rectificado, clasificación y medición mejorada.
La concentricidad, el descentramiento, la rectitud y la coaxialidad son especialmente importantes para los árboles de transmisión, ya que influyen en la vibración, el desgaste de los rodamientos, el rendimiento de los sellos y la estabilidad rotacional a alta velocidad.
Lograr estos controles puede requerir dispositivos de precisión, rectificado entre centros, equilibrado dinámico, sujeción controlada y equipos de inspección capaces de realizar mediciones repetibles.
El acabado superficial también afecta al coste. Los apoyos de rodamientos, las superficies de sellado y los flancos de las estrías pueden necesitar una rugosidad controlada para evitar un desgaste excesivo o daños durante el montaje.
Un requisito de acabado superficial debe estar vinculado a la función. Exigir acabados de alta calidad en superficies no críticas puede añadir ciclos sin proporcionar un beneficio operativo significativo.
Para la aprobación financiera, solicite una revisión del plano que identifique por separado las dimensiones críticas para la función de las dimensiones generales de fabricación. Esto crea una base más sólida para cuestionar los costes.
Los proveedores también deben revelar si las tolerancias se logran mediante mecanizado final, rectificado posterior al tratamiento térmico o inspección selectiva. Estos métodos presentan perfiles de coste y riesgo diferentes.
Las piezas sometidas a distorsión durante el tratamiento térmico pueden necesitar operaciones de acabado adicionales. Ignorar esta relación puede dar lugar a una cotización que parece atractiva, pero que es técnicamente incompleta.
Las prioridades claras de tolerancia ayudan a los proveedores a seleccionar la ruta de proceso correcta y, al mismo tiempo, ayudan a los compradores a evitar pagar precios superiores por requisitos que no afectan al rendimiento en campo.
El tratamiento térmico y los ensayos protegen el presupuesto del ciclo de vida
El tratamiento térmico puede ser esencial para los árboles de transmisión personalizados que requieren resistencia al desgaste, tenacidad del núcleo, resistencia a la fatiga o propiedades mecánicas estables bajo cargas repetidas.
Procesos como el temple y revenido, el endurecimiento por inducción, la cementación, la nitruración y el alivio de tensiones tienen diferentes costes, tiempos de ciclo, riesgos de distorsión y resultados de rendimiento.
Una estría endurecida puede mejorar la vida útil frente al desgaste, pero también puede requerir enmascaramiento, verificación controlada de la profundidad, rectificado posterior al tratamiento e inspección adicional para proteger la precisión dimensional.
Los revisores financieros deben evitar tratar el tratamiento térmico como un recargo opcional sin comprender las consecuencias operativas de eliminarlo o modificarlo.
La pregunta adecuada es si el tratamiento seleccionado proporciona un menor coste por hora de operación, una menor frecuencia de sustitución o un riesgo reducido de una costosa parada de equipos.
Los ensayos de calidad están estrechamente vinculados a este cálculo. Los controles dimensionales, los ensayos de dureza, la inspección por partículas magnéticas, los ensayos ultrasónicos, la evaluación metalográfica y el equilibrado añaden costes.
Sin embargo, la inspección puede ser significativamente más barata que un fallo en campo. Esto es especialmente cierto para aplicaciones de transmisión mecánica de automoción, energía eólica, sector marítimo, reductores y maquinaria pesada.
Una cotización fiable debe especificar qué ensayos están incluidos, el plan de muestreo, los criterios de aceptación, los registros proporcionados y la responsabilidad sobre las piezas no conformes.
Los responsables de aprobación deben distinguir entre el aseguramiento rutinario de la calidad y la validación especial del cliente. Los ensayos de prototipos, la aprobación de la primera pieza y la certificación de terceros pueden ser inversiones no recurrentes legítimas.
El volumen de producción determina cómo se recuperan los costes fijos
El volumen del pedido afecta considerablemente al coste total de los árboles de transmisión personalizados porque el utillaje, la programación, los dispositivos de fijación, la planificación de inspección y el desarrollo del proceso deben recuperarse en algún lugar.
Para prototipos, cantidades bajas o piezas de servicio irregulares, los proveedores pueden asignar gastos sustanciales de ingeniería y preparación a cada unidad, aumentando el coste unitario aparente.
En programas repetitivos, los costes fijos pueden amortizarse en volúmenes mayores. Esto a menudo hace que una ruta de fabricación forjada o automatizada sea más económica que un mecanizado manual extensivo.
Los compradores deben proporcionar una demanda anual realista, calendarios de liberación y la duración prevista del programa. Las previsiones incompletas hacen que los proveedores fijen precios de manera conservadora ante la incertidumbre y el riesgo de capacidad.
Los pedidos abiertos, las cantidades mínimas acordadas y los planes estables de entrega pueden mejorar los precios porque respaldan la adquisición de materiales, la planificación de capacidad, la justificación del utillaje y una menor frecuencia de cambios de configuración.
El volumen no debe considerarse únicamente como una palanca de descuento. También puede mejorar la consistencia al permitir que los proveedores establezcan ventanas de proceso validadas y rutinas de inspección repetibles.
Cuando la demanda es incierta, puede ser apropiada una estructura comercial por fases. Separar los precios de prototipos, de producción piloto y de producción en serie evita comparaciones inexactas entre distintas etapas.
Los responsables de aprobación financiera deben preguntar si se incluye la propiedad del utillaje, si el mantenimiento está cubierto y si los cargos de utillaje son reembolsables, transferibles o retenidos por el proveedor.
Estos detalles contractuales pueden afectar materialmente a la flexibilidad de suministro a largo plazo, especialmente cuando una pieza se vuelve estratégicamente importante o los volúmenes de producción cambian de forma inesperada.
La capacidad del proveedor afecta al coste oculto y al riesgo de entrega
La capacidad del proveedor influye en el coste más allá de la cotización. Un fabricante que controla la forja, el mecanizado, la coordinación del tratamiento térmico y la inspección puede reducir las transferencias y la incertidumbre del calendario.
Para los compradores, el valor reside en menos interfaces que gestionar, una responsabilidad más clara y un análisis de causa raíz más rápido cuando un eje no cumple los requisitos.
Los equipos de fabricación, la profundidad de ingeniería, el personal de calidad y el control documentado de procesos deben revisarse junto con el precio, especialmente para aplicaciones críticas para la seguridad o de alta carga.
Un proveedor capaz puede asesorar sobre la fabricabilidad antes de que comience la producción. La retroalimentación temprana sobre el diseño suele evitar cambios costosos después de fabricar las herramientas o cuando las piezas llegan al montaje.
El plazo de entrega también es un factor financiero. Los árboles de transmisión personalizados tardíos pueden detener líneas de montaje, retrasar entregas a clientes, aumentar los costes de expedición urgente y generar presión no planificada sobre el inventario.
Pregunte a los proveedores sobre el abastecimiento de materias primas, la capacidad de producción, los equipos de respaldo, la capacidad de inspección y su proceso habitual de respuesta para acciones correctivas o requisitos urgentes de sustitución.
Las condiciones logísticas deben incluirse en los cálculos de coste total. El embalaje, la documentación de exportación, el transporte, el seguro, la exposición aduanera y los plazos de entrega pueden alterar la aparente ventaja de precio.
Para el abastecimiento internacional, la calidad de la comunicación también es importante. La documentación técnica clara y el soporte de ingeniería receptivo reducen la posibilidad de interpretaciones incorrectas y revisiones repetidas.
Por lo tanto, la selección de proveedores debe equilibrar la capacidad de fabricación, la transparencia comercial, el aseguramiento de la calidad, la fiabilidad de entrega y el coste de gestionar excepciones durante toda la relación.
Cómo deben comparar las cotizaciones de árboles de transmisión personalizados los responsables de aprobación financiera
Una comparación práctica comienza normalizando cada cotización. Asegúrese de que cada proveedor cotice la misma revisión del plano, calidad del material, cantidad, tratamiento térmico, alcance de ensayos, embalaje y condiciones de entrega.
Después, separe los cargos únicos de los cargos recurrentes. El utillaje, el desarrollo, los dispositivos de fijación, las muestras, las inspecciones de primera pieza y los calibres especiales no deben ocultarse dentro de una comparación de precios unitarios.
A continuación, evalúe el precio recurrente utilizando el volumen anual previsto y la vida del programa. Un precio unitario ligeramente mayor puede estar justificado si reduce los rechazos, el tiempo de inactividad y la exposición a garantías.
Revise cuidadosamente las suposiciones del proveedor. Los precios pueden excluir certificados de materiales, ensayos destructivos, equilibrado, recubrimientos protectores, embalaje especial o informes dimensionales requeridos por su operación.
Calcule un coste total ajustado al riesgo utilizando las probables consecuencias operativas. Considere el plazo de sustitución, la exposición a paradas de línea, el inventario de servicio, la mano de obra de reparación en campo y las penalizaciones de calidad del cliente.
Evalúe también si el proveedor ha propuesto una solución fabricable. Las sugerencias constructivas sobre la forma de forja, la sobremedida de mecanizado, las tolerancias y el rendimiento del material pueden indicar una competencia de ingeniería significativa.
No apruebe cambios únicamente porque reducen el precio. Confirme que los equipos de ingeniería, calidad, compras y servicio estén de acuerdo sobre las implicaciones funcionales y comerciales.
Una revisión disciplinada de cotizaciones genera un registro de aprobación defendible. Demuestra por qué la fuente seleccionada ofrece el mejor valor comercial, en lugar de simplemente el precio de compra inicial más bajo.
Conclusión: apruebe según el valor cualificado durante toda la vida útil
El coste total de los árboles de transmisión personalizados está determinado por el material, la ruta de forja, la complejidad del mecanizado, las tolerancias, el tratamiento térmico, los ensayos, el volumen, la logística y la capacidad del proveedor.
Para los responsables de aprobación financiera, la decisión más útil se basa en el valor cualificado durante toda la vida útil. Compare alcances completos, identifique costes fijos y recurrentes, y cuantifique el riesgo operativo antes de seleccionar un proveedor.
Una cotización transparente y técnicamente respaldada ayuda a controlar el gasto sin debilitar la fiabilidad. La decisión de abastecimiento más sólida combina fabricabilidad, calidad predecible, uso eficiente de materiales y entrega fiable a largo plazo.
Envíenos un mensaje