


Publicaciones relacionadas
Mensaje en línea
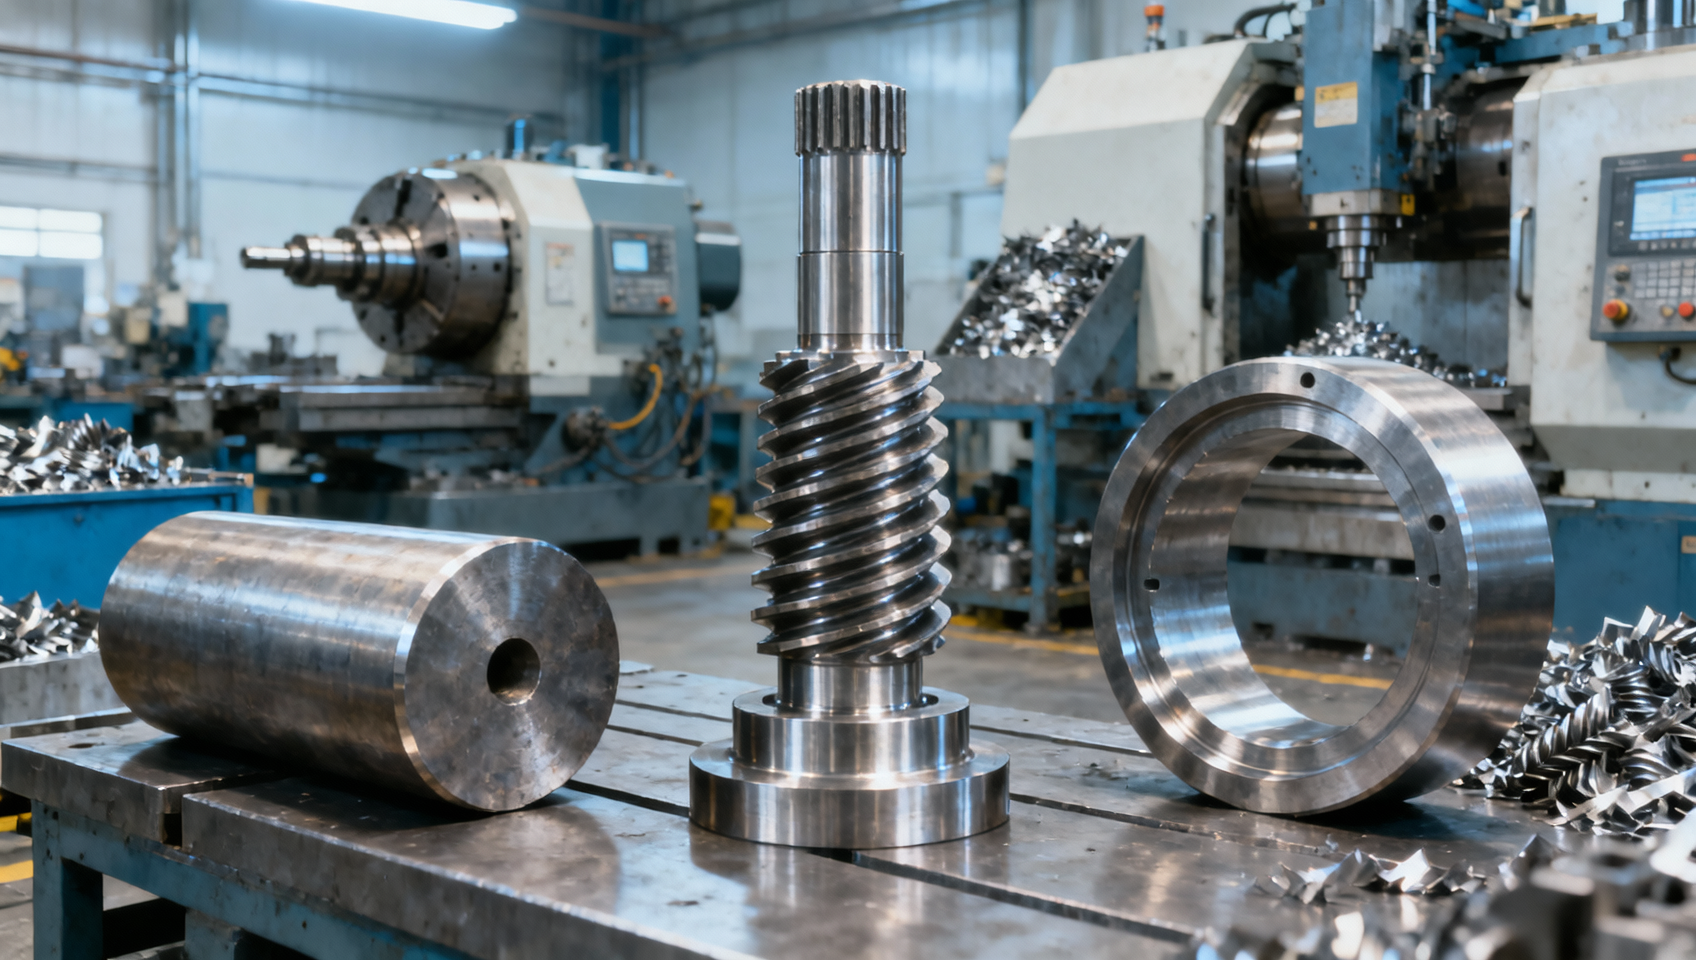
Un presupuesto de mecanizado puede parecer aceptable en la fase de cotización y, aun así, no cumplir su objetivo una vez que se contabilizan las virutas, el tiempo de ciclo, el desgaste de herramientas y los reprocesos. Esto ocurre a menudo cuando un bruto de engranaje, un hombro de eje, un cubo o un componente anular se obtiene a partir de barra, porque el precio por kilogramo parece inferior al de una alternativa forjada. La orden de compra compara las tarifas de materia prima, mientras que la fábrica asume el coste de eliminar material que nunca llega a formar parte del componente terminado.
Para piezas con una geometría predominantemente circular,las piezas forjadas redondas suelen ofrecer un menor coste total por pieza cuando el volumen de producción, la geometría y los requisitos de calidad justifican una forma inicial cercana a la forma final. La barra sigue siendo una opción razonable para prototipos, pedidos de bajo volumen, secciones rectas simples y diseños con pocos cambios de diámetro. La comparación financieramente sólida no es el precio de la forja frente al precio de la barra; es el coste total cargado de una pieza terminada conforme.
Por qué el precio del material puede llevar a una decisión equivocada
La barra es fácil de cotizar. Un comprador puede multiplicar la longitud de corte necesaria por el diámetro de la barra, aplicar la tarifa del material y obtener un coste claro por partida. Esta claridad puede ser engañosa cuando la pieza tiene bridas, cubos, diámetros escalonados, características de preforma para engranajes o zonas que requieren un gran diámetro exterior pero conservan mucha menos masa después del torneado.
Una forja redonda parte más cerca de la envolvente requerida. Su precio de compra puede incluir deformación, recorte, calentamiento, uso de matrices, inspección y manipulación, por lo que puede parecer cara por pieza o por kilogramo. Sin embargo, puede reducir sustancialmente el peso inicial y el sobrematerial de mecanizado. Entra menos metal excedente en la planta, salen menos virutas y se consume menos tiempo de husillo para convertir material pagado en chatarra.
La diferencia resulta especialmente relevante en componentes utilizados en transmisiones automotrices, cajas de engranajes eólicas, sistemas de transmisión marinos y reductores industriales. Estas piezas suelen combinar transiciones de diámetro con altas exigencias de concentricidad, preparación de dentado, resistencia y repetibilidad. Una comparación basada únicamente en el precio del bruto recibido no refleja las consecuencias operativas de la forma inicial.
El rendimiento del material es el primer cálculo, pero no el único
El rendimiento del material describe qué cantidad del metal adquirido permanece en la pieza terminada. Debe calcularse a partir de pesos reales y no solo suponerse a partir de un plano:
Rendimiento del material = peso de la pieza terminada ÷ peso del material inicial adquirido × 100%
Para la barra, el peso inicial se basa en el diámetro de barra seleccionado y la longitud de corte con sierra, incluido un margen razonable en los extremos. Para una forja, incluye el peso del bruto forjado tras el recorte y cualquier sobrematerial de mecanizado acordado. Ambos cálculos deben utilizar la misma definición de pieza final y el mismo grado de material.
Una pieza con un diámetro grande crítico puede requerir un diámetro de barra mucho mayor que el diámetro medio del perfil terminado. El torneado elimina entonces material a lo largo de la mayor parte de la longitud. Una forja correctamente diseñada puede distribuir el material donde se necesita: más en una brida o corona de engranaje y menos en una sección reducida de eje. Esta es la ventaja básica de rendimiento de un bruto conformado.
El rendimiento no significa que toda forja sea automáticamente económica. Una forja con rebaba excesiva, sobrematerial demasiado conservador, llenado deficiente de la matriz o una geometría inadecuada para una conformación cercana a la forma final puede perder gran parte de su ventaja. Del mismo modo, una pieza alimentada por barra con diámetro uniforme y torneado mínimo puede tener un rendimiento excelente. El cálculo debe realizarse específicamente para cada pieza.
El valor de la chatarra debe tratarse con cuidado. Las virutas metálicas tienen un valor residual, pero ese valor rara vez equivale al coste de la barra certificada, cortada y transportada de la que proceden. Las virutas también requieren recogida, segregación, almacenamiento y retirada. En un modelo de coste total, el crédito por chatarra debe reducir la pérdida de material, no ocultarla.
Dónde se acumula realmente el coste total de la pieza
Una vez establecido el rendimiento del material, la siguiente cuestión es cuánto trabajo genera cada bruto en las operaciones posteriores. Las revisiones financieras son más fiables cuando los costes se agrupan por proceso en lugar de incluirse en una única estimación de “mecanizado”.
Tiempo de mecanizado de desbaste
Eliminar grandes volúmenes de acero requiere más que minutos de máquina. Requiere herramientas de desbaste, refrigerante, capacidad de evacuación de virutas, intervención del operario y, en ocasiones, preparaciones adicionales para mantener el control a medida que cambia la forma. La barra puede obligar a la máquina a eliminar material en toda la circunferencia de una sección larga, aunque solo una brida o corona localizada requiriera ese diámetro original.
Las forjas redondas cercanas a la forma final reducen esta carga cuando su contorno dispone de sobrematerial adecuado, pero no excesivo. La reducción de tiempo resultante suele ser más valiosa en equipos con capacidad limitada, donde evitar una operación de desbaste puede liberar capacidad para trabajos de mayor valor. Sin embargo, una forja no debe aceptarse simplemente porque nominalmente esté más cerca de la forma final. La excentricidad, el estado de la cascarilla, las superficies de referencia y la distribución de material deben permitir una sujeción estable y un mecanizado consistente.
Herramientas, energía y consumibles
El coste de herramientas está vinculado al volumen de arranque, los cortes interrumpidos, el estado del material y la estrategia de mecanizado. Los grandes sobremateriales de desbaste generalmente incrementan el consumo de insertos y aumentan la probabilidad de que una previsión de cambio de herramienta sea inexacta. Los ciclos largos también consumen más energía eléctrica y refrigerante, mientras que mayores cargas de viruta incrementan el esfuerzo de limpieza y mantenimiento.
Estos gastos pueden ser pequeños de forma aislada, pero se repiten en cada pieza. Un modelo de costes debe utilizar tarifas de mecanizado validadas internamente que incluyan mano de obra, depreciación, suministros, mantenimiento y un consumo razonable de herramientas. Comparar una cotización de forja únicamente con el contenido de acero de la barra omite estos costes recurrentes.
Coste de calidad y estabilidad del proceso
El coste también se ve afectado por la consistencia con la que los brutos llegan al mecanizado. La variabilidad en la rectitud de la barra, el estado de la cara de corte, la tolerancia de diámetro o la distribución de material en la forja puede generar variaciones de preparación. El impacto financiero se manifiesta en inspecciones adicionales, una aprobación inicial más lenta, más tiempo de ajuste y piezas ocasionalmente no conformes.
La forja introduce sus propios puntos de control: deben gestionarse el estado de las matrices, el flujo de grano, el recorte, los requisitos de tratamiento térmico, el sobrematerial por descarburación y los defectos superficiales. La cuestión relevante no es si una ruta tiene “mejor calidad” en abstracto. Es si la especificación de bruto seleccionada proporciona al proceso de mecanizado una condición estable e inspeccionable para las características importantes.
Un modelo de costes práctico para decisiones de aprobación
El formato más útil es un modelo por pieza terminada con supuestos separados y revisables. Comience con una cantidad anual o de lote comparable y calcule ambas rutas con el mismo alcance de mecanizado final, tratamiento térmico, inspección, embalaje y logística. Las diferencias deben ser visibles y no quedar ocultas en una tarifa media.
- Materia prima: coste entregado del corte de barra o bruto forjado, basado en su peso real adquirido.
- Pérdida de rendimiento: valor del material eliminado, menos un crédito realista de recuperación de chatarra.
- Preparación del bruto: aserrado, refrentado, desbarbado, limpieza, manipulación o recorte de forja, según corresponda.
- Mecanizado: tiempo de preparación, desbaste, acabado, cambios de herramienta, carga de máquina y utilización prevista.
- Herramientas y preparación: insertos, utillajes, matrices de forja, programación, pruebas y provisiones de mantenimiento.
- Calidad y riesgo: esfuerzo de inspección, reprocesos previstos, pérdida de rendimiento y coste de interrupción del proceso.
- Transporte e inventario: peso de envío, tamaño de lote, plazo de entrega, exposición a pedidos mínimos y efectivo inmovilizado en existencias.
Los costes únicos de forja deben separarse del coste unitario recurrente. Esto evita dos errores opuestos: rechazar una ruta forjada rentable porque todo el coste de utillaje se asigna al primer pedido, o aprobarla porque el utillaje se excluye por completo. El cálculo del punto de equilibrio es sencillo:
Cantidad de equilibrio = coste único de forja y cualificación ÷ ahorro recurrente por pieza
El ahorro recurrente debe incluir las diferencias de material, mecanizado, herramientas, energía y manipulación. No debe basarse en una estimación optimista del tiempo de ciclo que no haya sido validada con la geometría real. Cuando la demanda sea incierta, la aprobación puede realizarse por etapas: utilizar barra para la validación inicial y pasar después a la forja cuando se confirmen la estabilidad del diseño y el volumen previsto.
La geometría determina si una forja puede cumplir su promesa
Las forjas redondas son especialmente atractivas cuando el componente terminado contiene diámetros concéntricos pero desiguales, como un bruto de engranaje con cubo, un eje con extremo de brida, un componente de transmisión escalonado o un perfil tipo rueda. En estos casos, la forja puede situar metal cerca de las superficies exteriores finales y reducir el diámetro de barra innecesario en el resto de la pieza.
Un componente como lasforjas tipo rueda puede merecer evaluación cuando el diseño requiere una sección sustancial de corona o disco alrededor de un orificio central. La decisión debe seguir basándose en el plano terminado, el sobrematerial de mecanizado, la especificación del material y la cantidad de producción, y no solo en la categoría de producto.
La barra suele ser la mejor opción cuando la pieza es fundamentalmente cilíndrica, los diámetros mayor y menor son próximos o es probable que el diseño cambie. También ofrece flexibilidad cuando varios pedidos pequeños utilizan diferentes longitudes de un diámetro común disponible en inventario. Evitar una matriz específica y acortar el plazo de aprovisionamiento puede compensar la pérdida de material en estas situaciones.
Las cavidades internas profundas, los socavados difíciles, los requisitos estrictos de forma local y el mecanizado extensivo posterior a la forja también pueden limitar el valor de la forja. Una preforma forjada no puede eliminar el mecanizado necesario para la tolerancia, el acabado superficial o una geometría inaccesible. El bruto debe eliminar únicamente el desbaste innecesario, no crear un proceso de acabado más complicado.
Cuestiones que deben resolverse antes de comparar cotizaciones de proveedores
Una solicitud de cotización útil define claramente la pieza final y los supuestos comerciales. De lo contrario, un proveedor puede cotizar una forja pesada y segura, mientras otro asume un sobrematerial más agresivo, haciendo que las comparaciones de precios no sean fiables.
- Confirme el peso final, el grado de material y las propiedades mecánicas requeridas.
- Identifique todos los diámetros, longitudes, orificios, caras y características de preparación de dentado terminados que determinan el sobrematerial.
- Defina la condición de forja admisible: tolerancia dimensional, expectativas de cascarilla, ubicación del recorte, estrategia de referencias y criterios de aceptación superficial.
- Solicite el peso del bruto y un mapa de sobrematerial de mecanizado propuesto, no solo un precio unitario.
- Obtenga supuestos de tiempo de ciclo para desbaste y acabado en ambas rutas, incluido el número de preparaciones y el uso previsto de herramientas.
- Separe los cargos no recurrentes de matrices, utillajes y cualificación de los precios recurrentes de producción.
- Compare el plazo de entrega, el tamaño de lote, la exposición de inventario y las implicaciones de gestión de cambios.
La aportación de ingeniería es esencial en este punto, porque el bruto de menor coste no resulta útil si deja metal insuficiente para la limpieza o complica el control de referencias. Finanzas puede mejorar la decisión exigiendo una hoja de supuestos compartida: masa del bruto, valor de recuperación de chatarra, tarifa de máquina, tiempo de ciclo previsto, vida útil de herramientas y método de asignación de costes únicos. Las diferencias entre ofertas pasan entonces a ser trazables en lugar de subjetivas.
No confunda un menor sobrematerial de mecanizado con un menor riesgo
Existe la tentación de especificar el menor sobrematerial posible para maximizar el rendimiento. Esto puede aumentar el riesgo cuando la cascarilla, la distorsión, la variación de forja o el movimiento del tratamiento térmico dejan material insuficiente para limpiar una superficie. El reproceso o la chatarra resultantes pueden eliminar gran parte del ahorro proyectado.
El objetivo adecuado es un sobrematerial controlado. Las caras, los orificios y las referencias relacionadas con engranajes críticos pueden requerir más material conservador que los diámetros exteriores no críticos. La capacidad de un proveedor para mantener de forma consistente las dimensiones del bruto es tan importante como la forma nominal de la preforma. La aprobación debe basarse en la capacidad de tolerancia y la planificación de inspección, no en un único peso teórico.
Tomar la decisión final
Seleccione barra cuando la flexibilidad, un volumen muy bajo, una geometría simple o cambios de diseño inciertos dominen la ecuación de costes. Seleccione forjas redondas cuando la demanda repetitiva sea suficiente, la pieza presente una variación significativa de diámetro, la eliminación en mecanizado de desbaste sea elevada y la forja pueda especificarse con una distribución estable de material. El caso de negocio más sólido aparece cuando un menor peso adquirido y un menor tiempo de mecanizado se refuerzan mutuamente, en lugar de considerar cada beneficio por separado.
Para una aprobación defendible, solicite ambas rutas con los mismos requisitos de pieza terminada y compare el coste recurrente total, la inversión única, la cantidad de equilibrio y el riesgo de ejecución. Este enfoque mantiene la decisión vinculada al efectivo, la capacidad y una producción fiable, y no simplemente al primer precio de material mostrado en una cotización.
Envíenos un mensaje